相続したマンションに空き家の3,000万円控除は使える?売却税金と手取りの確認方法
- 更新日:2026.10.07
親が暮らしていたマンションを相続し、「空き家なら3,000万円控除を使えるのでは」と考えている方もいるでしょう。売却代金がそのまま手元に残るわけではないと聞き、税金がいくらになるのか不安になることもあります。
一般的な分譲マンションの一室は、相続空き家の3,000万円特別控除の対象要件を満たしません。この特例では、対象となる家屋について「区分所有建物登記がされている建物でないこと」が要件の一つとされているためです。
ただし、「3,000万円控除を使えない=必ず多額の税金がかかる」という意味ではありません。売却益が出なければ譲渡所得に対する税金は発生せず、相続税を納めている場合は取得費加算の特例を検討できることもあります。売主自身がそのマンションに住んでいた場合は、別の居住用財産の特例が関係する可能性もあります。
この記事では、相続マンションで混同しやすい2つの3,000万円控除を分け、売却価格から税金・費用を引いた手取りを考える順番を紹介します。
税金だけでなく、売却・賃貸・保有のどれを選ぶかから迷っている方は、相続したマンションを売るか貸すかの判断方法もあわせてご覧ください。
空き家のお悩みは
タウンライフでまるごと解決!
\かんたん1分!ベストな空き家解決策とは?/
相続マンションに「空き家の3,000万円控除」は使える?
一般的な区分所有マンションの一室は対象外
相続空き家の3,000万円特別控除は、被相続人が住んでいた一定の家屋や、その敷地を相続した人が売却した場合に、要件を満たせば譲渡所得から最高3,000万円まで控除できる制度です。2024年1月1日以後の譲渡で、対象家屋等を取得した相続人が3人以上の場合は、1人あたりの控除上限が2,000万円になります。
国税庁は、対象となる家屋の要件として、主に次の3点を挙げています。
- 1981年5月31日以前に建築されたこと
- 区分所有建物登記がされている建物でないこと
- 相続開始の直前に、被相続人以外に居住していた人がいなかったこと
分譲マンションの一室は通常、区分所有建物として登記されています。そのため、築年数や空室期間だけでなく、区分所有という点でこの特例の対象要件から外れます。
出典:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」「親が住んでいた」「相続後に誰も使っていない」「旧耐震のマンション」という事情だけで対象になるわけではありません。まず登記事項証明書などで物件の登記区分を確認しましょう。
制度の名前にある「空き家」だけで判断しない
日常会話では、誰も住んでいないマンションの一室も空き家と呼ばれます。しかし、税制上の特例には、対象となる建物、取得方法、売却期限、売却代金などについて個別の要件があります。
「現在空室だから使える」ではなく、「どの特例の、どの要件を満たすか」で判断することが大切です。特例の期限や適用関係は改正されることもあるため、売却する年の国税庁情報を確認してください。
空き家特例の対象外でも、現在の査定額と売却費用を確認すれば、税引き後の手取りを考えやすくなります。まずはマンションの価格を把握してみましょう。
空き家のお悩みは
タウンライフでまるごと解決!
\かんたん1分!ベストな空き家解決策とは?/
混同しやすい2つの「3,000万円控除」を整理
不動産売却で「3,000万円控除」と呼ばれる制度には、相続した親の家を対象とする特例と、売主自身のマイホームを対象とする特例があります。名前は似ていますが、誰が住んでいた家かという点が異なります。
相続した後に控除を使う目的だけで短期間住んでも、マイホームの特別控除を使えるとは限りません。国税庁は、特例を受けることだけを目的として入居したと認められる家屋などを適用除外としています。
出典:国税庁「No.3302 マイホームを売ったときの特例」売主自身が以前そのマンションで生活していた場合は、住まなくなった時期や利用状況によって検討できる特例が変わります。親の居住と自分の居住を混ぜず、税理士や税務署へ事実関係を伝えて確認しましょう。
相続マンションを売ったときの税金はどう計算する?
税金は売却代金ではなく「譲渡所得」を基に計算する
不動産を売ったときの譲渡所得は、次の考え方で計算します。
譲渡所得=売却価格-(取得費+譲渡費用)-適用できる特別控除
たとえば3,000万円で売れたからといって、3,000万円全額に税率を掛けるわけではありません。親が購入したときの取得費、売却に直接かかった費用、適用できる特例を差し引いた後に利益が残るかを確認します。計算結果がマイナスで譲渡所得が生じなければ、譲渡所得に対する所得税・住民税はかかりません。
所有期間は、親が取得した時期を引き継ぐ
土地・建物の譲渡所得は、売却した年の1月1日時点で所有期間が5年を超えるかどうかで、長期譲渡所得と短期譲渡所得に分かれます。相続した不動産は、相続した日から数えるのではなく、被相続人が取得した時期を引き継ぎます。
出典:国税庁「No.3208 長期譲渡所得の税額の計算」出典:国税庁「No.3211 短期譲渡所得の税額の計算」
税率だけを見る前に、親がいつ、いくらで購入したかを確認します。相続日だけを見て短期譲渡と判断しないようにしましょう。
出典:国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」取得費が分からないと税金が高く見えやすい
親の購入代金や購入時の費用を確認する
相続マンションの取得費は、相続時の評価額や現在の査定額ではなく、原則として親が購入したときの代金や購入手数料などを基に計算します。建物部分については、所有期間中の減価償却費相当額を差し引きます。
購入時の売買契約書、領収書、仲介手数料、登記関係の書類、リフォームや設備工事の資料などを探してみましょう。相続人が相続時に支払った一定の登記費用や不動産取得税が取得費に含まれる場合もあります。どの支出を含められるかは、資料をそろえて確認します。
取得費が不明なら、売却価格の5%を使える場合がある
親が古い時期に購入しており、契約書が見つからないこともあります。国税庁は、取得費が分からない場合などには、売却価格の5%相当額を概算取得費にできると案内しています。
出典:国税庁「No.3258 取得費が分からないとき」ただし、概算取得費が小さくなると譲渡所得が大きくなり、税負担も増えやすくなります。「契約書が見当たらないから5%」とすぐ決めず、通帳、住宅ローン資料、購入当時のパンフレットなど、取得費を確認できる資料が残っていないか探しましょう。
どこまでが譲渡費用?手取りから引かれる費用との違い
売却に伴って支払うお金が、すべて税金計算上の譲渡費用になるわけではありません。譲渡費用は、不動産を売るために直接かかった費用です。
相続した部屋を自分で使わない場合、リフォームの好みを決めるのは難しいものです。買主が購入後に自分で改装したいケースもあり、売主がかけた工事費がそのまま価格へ上乗せできるとは限りません。
先に工事を発注するのではなく、現状査定と、必要と考える工事の見積もりを並べます。リフォーム後に見込める条件改善が、工事費と工事中の維持費に見合うかを確かめてから判断しましょう。
工事には管理規約上の制限がある
国税庁は、仲介手数料や売主負担の印紙税などを主な譲渡費用として示す一方、修繕費や固定資産税などの維持・管理費は譲渡費用にならないと案内しています。
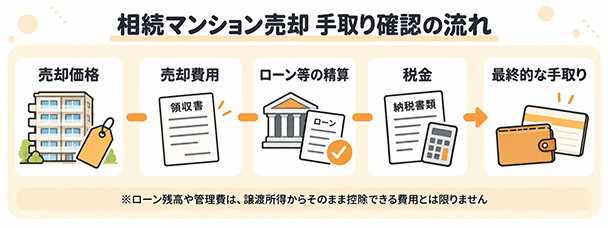
出典:国税庁「No.3255 譲渡費用となるもの」税金の計算と、実際に口座へ残るお金の計算は分けて考えましょう。領収書や明細は、売却が終わるまでまとめて保管します。
相続税を払っているなら「取得費加算」を確認
相続や遺贈で取得した財産を一定期間内に売却した場合、納めた相続税のうち一定額を取得費へ加算できる特例があります。取得費が増えれば、課税対象となる譲渡所得を抑えられる可能性があります。
主な要件は、相続や遺贈で財産を取得していること、その人に相続税が課税されていること、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに売却していることです。
相続税を払っていない場合は、この特例の対象にはなりません。また、ほかの特例との併用可否や実際に加算できる金額は条件によって変わります。相続税申告書と売却予定時期を用意し、税理士や税務署へ確認しましょう。
税引き後の手取りを考えるために集めたい資料
売却価格の目安が分かっても、取得費やローン残高、滞納費用が分からなければ、最終的な手取りは計算できません。まずは次の資料を集めます。
- 親が購入したときの売買契約書・領収書
- 購入時の仲介手数料や登記費用が分かる資料
- リフォーム・設備工事の契約書や領収書
- 相続登記にかかった費用の資料
- 相続税申告書と納税額が分かる資料
- 現在の住宅ローン残高・抵当権の状況
- 管理費・修繕積立金等の月額と滞納の有無
- 売却にかかる仲介手数料などの見積もり
すべての資料がそろうまで査定を待つ必要はありません。先に売却価格の目安を確認し、その後に不足している資料を探す進め方もできます。
現在の査定額と売却費用が分かれば、税理士へ相談するときも具体的な数字を伝えやすくなります。税金だけでなく、ローンや管理費等の精算を含めた手取りを比べてみましょう。
空き家のお悩みは
タウンライフでまるごと解決!
\かんたん1分!ベストな空き家解決策とは?/
相続マンションの税金を確認してから売却する流れ
1.名義と相続登記の状況を確認する
登記事項証明書などで現在の名義を確認します。査定相談は相続登記前でも始められる場合がありますが、相続したマンションを買主へ引き渡すまでには、原則として相続登記が必要です。
2.購入時の資料と相続税申告書を探す
親の売買契約書や領収書、購入時の費用、相続税申告書を確認します。取得費が分からない場合も、その時点で5%と決めず、どこまで資料を探せるか整理します。
3.現在の状態で査定を受ける
税額を考えるには、まず売却価格の目安が必要です。室内をリフォームしたり家財をすべて処分したりする前に、現状での査定を受けます。仲介と買取を検討する場合は、それぞれの価格・費用・引渡し条件を確認しましょう。
4.費用・ローン・管理費等を確認する
仲介手数料、登記費用、家財整理費、ローン残高、管理費等の未払いを確認します。税務上の譲渡費用になるかどうかとは別に、手取りから支払う金額を一覧にします。
5.使える特例と確定申告を確認する
相続空き家の3,000万円控除、マイホームの3,000万円控除、相続税の取得費加算など、名前が似ている制度を分けて確認します。適用できる特例、併用の可否、必要書類、申告期限は、物件と売主の状況を伝えて税理士や税務署へ相談してください。
相続マンションの3,000万円控除・税金でよくある質問
Q. 区分マンションでも相続空き家の3,000万円控除を使えますか?
A. 一般的な分譲マンションの一室は、相続空き家の特別控除にある「区分所有建物登記がされている建物でないこと」という要件を満たしません。そのため、通常は対象外です。物件の登記や個別条件を確認したい場合は、税理士や税務署へ相談してください。
Q. 親が住んでいたマンションなら、マイホームの3,000万円控除を使えますか?
A. 親が住んでいたという事実だけでは、相続人自身のマイホームの特別控除は使えません。この制度は、売主本人が実際に住んでいる、または以前住んでいた一定の家屋が主な対象です。相続空き家の特別控除とは別の制度として確認します。
Q. 売却価格より購入価格が高ければ、税金はかかりませんか?
A. 購入価格をそのまま取得費にできるとは限りません。建物部分は減価償却費相当額を差し引くほか、売却費用や特例も含めて譲渡所得を計算します。購入時と売却時の資料をそろえて確認しましょう。
Q. 取得費が分からないと、売却できませんか?
A. 取得費が分からなくても売却はできます。税金の計算では売却価格の5%相当額を概算取得費にできる場合があります。ただし税負担が大きくなることもあるため、親の契約書や通帳など、購入時の金額を確認できる資料を探してください。
Q. 管理費や修繕積立金を税金の計算で差し引けますか?
A. 通常の管理費・修繕積立金は、不動産を維持・管理するための費用であり、一般に譲渡費用には含まれません。ただし、売却時の精算や未払い分の支払いは実際の手取りへ影響します。税金の計算と手取りの計算を分けて考えましょう。
Q. 相続マンションを売ったら、必ず確定申告が必要ですか?
A. 譲渡所得が生じた場合や、特例の適用を受ける場合は確定申告が必要です。損失が出た場合の扱いや、ほかの所得・特例との関係は状況によって異なります。売買契約書、取得費、売却費用が分かる資料を用意し、税務署または税理士へ確認してください。
まとめ|控除の名前だけで判断せず、査定額と費用から手取りを確認しよう
一般的な分譲マンションの一室は、区分所有建物として登記されているため、相続空き家の3,000万円特別控除の対象要件を満たしません。ただし、売主自身が居住していた場合の特例や、相続税の取得費加算を検討できることがあります。
また、3,000万円控除を使えなくても、譲渡所得が生じなければ譲渡所得に対する税金はかかりません。まず査定額を確認し、取得費・譲渡費用・ローンや管理費等の精算を分けて、最終的な手取りを考えることが大切です。
タウンライフ空き家解決では、空き家の売却査定や活用シミュレーションなど、物件に合った解決プランを比較できます。売却価格と条件を確認したうえで、税金の適用可否や申告については税理士・税務署へ相談してください。
「控除を使えないなら売らない」と決める前に、現在の価格と売却後に残る金額を整理してみましょう。なお、査定や提案の内容は物件・地域・各社によって異なり、タウンライフ空き家解決が税額計算や税務申告を行うものではありません。
空き家のお悩みは
タウンライフでまるごと解決!
\かんたん1分!ベストな空き家解決策とは?/